投資を始めたあなたは、それだけで優秀?多くの人が資産形成を続けられない本当の理由
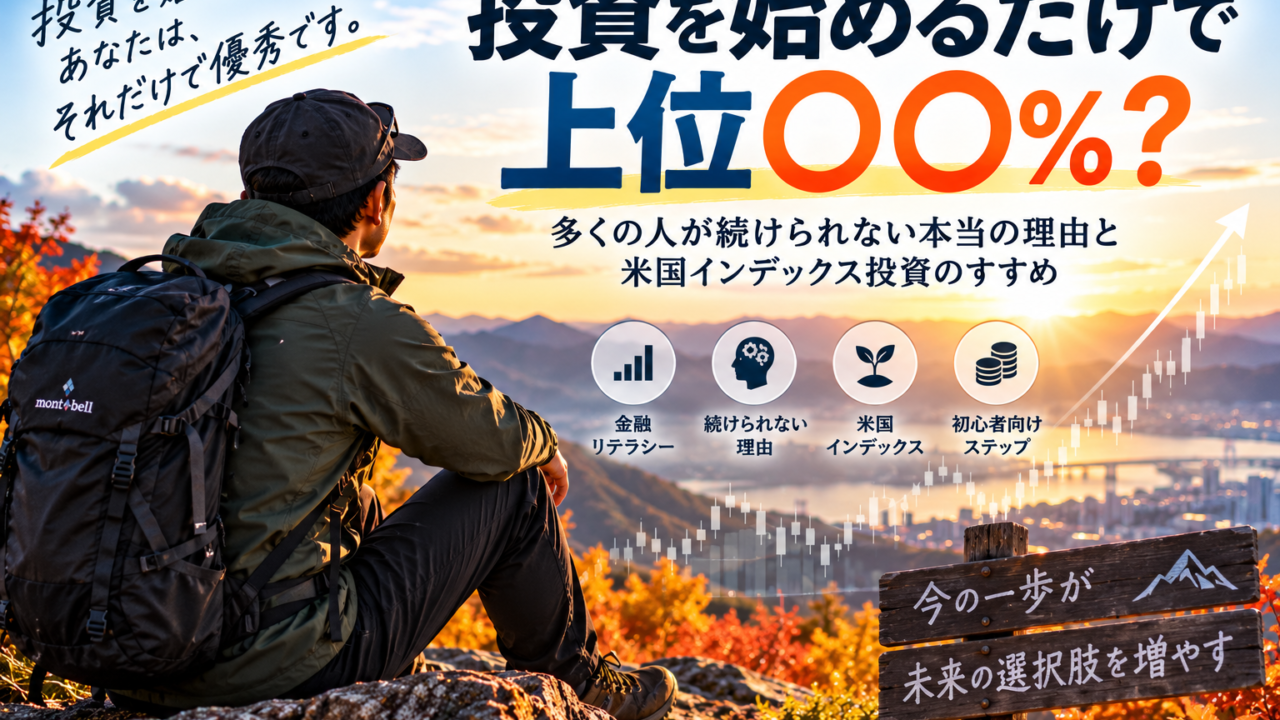
「投資を始めてみたい」
そう思いながら、なかなか最初の一歩を踏み出せない人は少なくありません。
証券口座を開く。
NISAについて調べる。
投資信託を選ぶ。
毎月1万円でも積み立てる。
実際にやっている人からすれば当たり前に感じるかもしれません。
でも、ここまで行動できた時点で、あなたは資産形成において大きな一歩を踏み出しています。
2026年現在、NISA口座は2,800万口座規模まで増えています。
つまり、投資は一部のお金持ちだけがするものではなくなりました。
だから「投資しているだけで上位10%」などと言うのは正確ではありません。
しかし本当に重要なのは、ここからです。
10年、20年と投資を続けられるか。
資産形成では、「何を買うか」以上に「続けられるか」が重要になってきます。
投資を始めた人は、それだけで優秀なのか?
結論から言えば、
「投資をしている=頭がいい」という意味ではありません。
ただし、資産形成を始めたということは、
「今のお金」だけではなく、
「10年後、20年後のお金」について考え始めた
ということです。
これが大きな違いです。
例えば毎月3万円を使う場合。
今月3万円使えば、当然3万円分の価値を得られます。
一方、その3万円を投資すると、今すぐ使える楽しみは減ります。
それでも投資する。
これは、
現在の消費より将来の選択肢を増やす
という行動です。
資産形成では、この「長期で考える力」が非常に重要になります。
NISAを始めたからといって「上位○%」ではない
SNSでは、
「NISAをやっているだけで上位○%」
「投資している人は勝ち組」
といった言葉を見かけることがあります。
でも、これは少し注意が必要です。
NISAは急速に普及しています。
2026年時点では、日本でもかなり身近な制度になりました。
ですから、NISA口座を持っているだけで「上位10%の金融リテラシー」といった単純な判断はできません。
そもそも金融リテラシーとは、
「株を持っているか」
だけではありません。
家計を把握する。
生活防衛資金を用意する。
借金や金利について理解する。
税金や社会保障について知る。
投資のリスクを理解する。
そして、自分の人生設計に合わせてお金を使う。
こうした知識と行動を含めて考える必要があります。
ただし、
投資について学び、実際に行動を始めたこと自体は、金融リテラシーを高める重要な一歩です。
本当に難しいのは「始めること」より「続けること」
投資を始めると、最初は楽しいものです。
毎日アプリを開く。
資産が1万円増えた。
また増えた。
「投資って簡単じゃないか」
と思うかもしれません。
問題は、その後です。
株式市場はずっと上昇するわけではありません。
100万円が90万円になる。
500万円が400万円になる。
場合によっては、もっと大きく下落します。
そこで人間の感情が出てきます。
「もっと下がるんじゃないか?」
「一度売ったほうがいいのでは?」
「投資なんてしなければよかった」
資産形成で本当に試されるのは、こういうときです。
なぜ多くの人は投資を続けられないのか?

理由① 値下がりすると怖くなる
投資を始める前は、
「暴落しても長期保有します」
と思っています。
ところが実際に100万円が70万円、80万円になると話は変わります。
数字では理解していても、実際に自分のお金が減ると不安になります。
だからこそ重要なのは、
暴落しない商品を探すことではなく、暴落しても生活に困らない金額で投資すること。
投資には必ずリスクがあります。
生活費まで投資してしまえば、下落したときに耐えられません。
理由② すぐに結果を求めてしまう
「半年投資したけど全然増えない」
「1年で10%しか増えなかった」
こう考えてしまう人もいます。
でも資産形成は、本来もっと長い時間軸で考えるものです。
複利の効果は、期間が長くなるほど大きくなります。
最初の数年間は、
「思ったほど増えないな」
と感じるかもしれません。
しかし10年、20年と経過すると、運用によって得た利益がさらに利益を生み始めます。
資産形成では、
時間そのものが武器になります。
理由③ 他人と比較してしまう
これは現代の投資で特に危険です。
SNSを開けば、
「今年+50%」
「○○株で1000万円儲かった」
「仮想通貨でFIREしました」
という投稿が流れてきます。
すると、
「自分のインデックス投資、年5%しか増えてない……」
と感じてしまいます。
そして、
S&P500 → NASDAQ100 → 個別株 → レバレッジ商品……
と、どんどんリスクを上げてしまう。
でも資産形成の目的は、
他人より高いリターンを出すことではありません。
自分と家族が将来必要になる資産を作ることです。
ここを忘れないことが重要です。
初心者に米国インデックス投資を勧めたい理由
これから投資を始める人にとって、選択肢は非常に多くあります。
日本株。
米国株。
高配当株。
REIT。
金。
債券。
暗号資産。
個別株。
いきなり全部理解する必要はありません。
初心者なら、まず検討したい選択肢の一つが、
米国株式に幅広く投資する低コストのインデックスファンド
です。
代表的なのが、
S&P500
や
米国株式市場全体に連動するインデックス
です。
なぜインデックス投資なのか?
インデックスファンドは、市場を構成する多数の企業へまとめて投資できます。
S&P500なら米国を代表する大型企業群。
全米株式型なら、大企業だけでなく中小型株まで含めて米国株式市場へ広く投資できます。
個別株の場合、
「どの企業が10年後に成長しているのか?」
を考えなければなりません。
これは簡単ではありません。
一方、幅広いインデックスなら、
「勝つ会社を自分で一社ずつ当てる」のではなく、市場全体の成長に投資する
という考え方ができます。
インデックス投資は「退屈」だからいい
インデックス投資を続けていると、そのうちやることがなくなります。
毎月自動積立。
給料が入る。
自動的に買われる。
また翌月。
……地味です。
でも、それでいい。
むしろ資産形成では、
「投資を趣味にしすぎない」
ことも重要だと思います。
仕事をする。
家族と過ごす。
旅行へ行く。
山へ行く。
趣味を楽しむ。
その間にも投資は自動的に続いている。
これがインデックス投資の大きなメリットです。
例えば毎月3万円でも十分意味がある
「投資するなら月10万円くらい必要なのでは?」
そんなことはありません。
大切なのは、自分の家計で無理なく続けられる金額です。
例えば、
月1万円。
月3万円。
月5万円。
最初はそれでも十分です。
収入が増えたら積立額を増やせばいい。
固定費を削減できたら、その一部を投資へ回してもいい。
最初から満点を目指す必要はありません。
0円から1万円にすることのほうが重要です。
初心者なら「NISA+自動積立」からでいい
これから投資を始めるなら、できるだけ仕組みをシンプルにします。
まず生活防衛資金を確保する。
NISAについて理解する。
低コストのインデックスファンドを検討する。
毎月無理のない金額を自動積立する。
そして、
基本的には放置する。
これくらいシンプルでいいと思います。
毎日株価を見る必要もありません。
経済ニュースを全部理解する必要もありません。
「今は株高だから」
「今年は暴落しそうだから」
と毎回予想する必要もありません。
長期投資では、未来を完璧に予想することより、
市場に居続けること
のほうが重要になってきます。
ただし「米国株なら絶対に儲かる」ではない
ここは必ず理解しておきたいポイントです。
米国株が過去に大きく成長してきたからといって、将来も同じリターンになる保証はありません。
株式投資には元本割れがあります。
米国株だけに投資すれば、国・地域の偏りもあります。
日本から米国資産へ投資する場合は為替の影響も受けます。
そのため、
「S&P500を買えば絶対大丈夫」
ではなく、
リスクを理解したうえで長期的な成長に投資する
という姿勢が大切です。
心配なら全世界株式など、さらに投資地域を分散する方法もあります。
投資を始めた自分を少し評価していい
投資を始めたからといって、人生の勝ち組になったわけではありません。
金融リテラシー上位10%になったとも限りません。
でも、
将来について考えた。
投資について調べた。
証券口座を作った。
NISAを理解しようとした。
そして、自分のお金を実際に投資した。
ここまで行動したことは事実です。
だから、
「自分は資産形成のスタートラインに立った」
くらいには考えていいと思います。
そして次に目指すのは、
「もっと儲かる投資を探すこと」
ではありません。
続けることです。
資産形成は登山によく似ている
登山をしていると、
「一歩くらい進んでも景色は何も変わらない」
と感じることがあります。
でも、一歩。
また一歩。
それを何時間も繰り返す。
気がつけば、出発した場所は遥か下にあります。
資産形成も同じです。
毎月1万円投資しても、人生は何も変わりません。
翌月も1万円。
その翌月も1万円。
最初の数年間は、大きな変化を感じないでしょう。
でも10年。
20年。
30年。
続けた人から見る景色は、まったく違うものになる可能性があります。
大切なのは、
最初から速く登ることではありません。
自分のペースで、歩き続けること。
まとめ|投資で一番難しいのは「普通のことを続けること」
投資を始める。
それだけでも資産形成への大切な第一歩です。
でも、本当の勝負はそこから。
暴落しても慌てない。
他人の利益と比較しない。
一発逆転を狙わない。
生活を犠牲にしてまで投資しない。
そして毎月、淡々と積み立てる。
やることは驚くほど地味です。
でも資産形成では、その地味な行動を10年、20年と続けることに意味があります。
「投資を始めた自分はすごい」
そこで終わるのではなく、
「今日から長い資産形成を始めた」
と考えてみてください。
資産形成は競争ではありません。
誰かより早く1億円に到達する必要もありません。
自分と家族が将来、
「お金が理由で選択肢を諦めなくていい状態」
を少しずつ作っていく。
それこそが、投資をする本当の意味ではないでしょうか。